Las acciones de TSMC caen un 15,8% en la semana, su peor desplome desde 1997 por las restricciones de EE. UU.
El mayor fabricante de chips por contrato del mundo pierde más de 150.000 millones de dólares en capitalización bursátil debido a las nuevas reglas de exportación de EE. UU. que afectan a los chips de IA y a los pedidos de 16 nm en China.
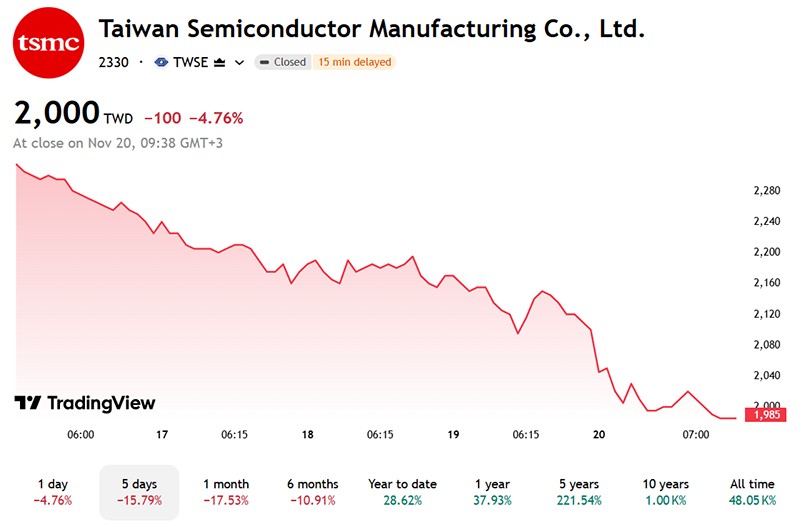
El viernes 20 de noviembre, las acciones de TSMC en la Bolsa de Valores de Taiwán cayeron un 4,8% hasta los 2.000 TWD, su nivel más bajo en siete meses. Durante la semana, el mayor fabricante de chips por contrato del mundo perdió el 15,8% de su valor de mercado, su peor desempeño semanal desde octubre de 1997. La venta masiva se extendió por todo el sector: el índice TAIEX se desplomó un 17,5% en la semana, su mayor caída desde 1990, mientras que el índice de semiconductores SOX de EE. UU. cayó un 17,1%. El detonante fueron las nuevas reglas de la Oficina de Industria y Seguridad (BIS) de EE. UU., vigentes desde el 19 de noviembre, que endurecen el control sobre los aceleradores de IA avanzados y los servicios de fabricación de chips para entidades chinas.
- TSMC: -4,8% intradía (2.000 TWD), -15,8% semanal (peor desde octubre de 1997).
- TAIEX: -17,5% semanal (peor desde 1990), SOX: -17,1%.
- Las nuevas reglas de la BIS (vigentes desde el 19 de noviembre) cierran la brecha de "acceso remoto" para chips de IA y eliminan la verificación simplificada de fabricación para nodos de ≤16 nm en China.
- TSMC pausa los pedidos chinos de 16/12/7 nm a la espera de licencias de EE. UU.
Nuevas reglas de la BIS: qué cambió el 19 de noviembre Washington apretó el tornillo en tres áreas clave. Primero, el control de "acceso remoto": anteriormente, las restricciones se aplicaban solo al envío físico de aceleradores avanzados (H100, H200, B100) a China. Ahora, si los chips se encuentran en un centro de datos fuera de China (por ejemplo, en Malasia o los EAU) pero el cómputo es alquilado por empresas chinas, esto se considera una exportación y requiere una licencia. Segundo, la debida diligencia en la fabricación: se revoca el procedimiento simplificado que permitía a TSMC autocertificar que el chip de un diseñador chino está por debajo del umbral de transistores (lo que efectivamente liberaba los nodos de ≤16 nm). Los pedidos de 16 nm y menores (12, 7, 5, 3 nm) ahora necesitan licencias explícitas de EE. UU. Tercero, los nodos de 28 nm y 40 nm siguen siendo libres de licencia solo si evitan la memoria HBM y el empaquetado avanzado (CoWoS, SoIC).
TSMC atrapado en una pinza: ingresos de China y demanda de IA en riesgo TSMC enfrenta un golpe en dos frentes. Pérdida directa: pedidos pausados de clientes chinos (Huawei, Biren, Moore Threads) en nodos de vanguardia. La magnitud no se ha divulgado, pero en el tercer trimestre de 2024, los nodos de 7 nm y menores representaron el 79% de los ingresos por obleas, la mayor parte proveniente de Nvidia, AMD y Apple. Riesgo indirecto: las nuevas reglas de centros de datos oscurecen la demanda futura de los mismos aceleradores de IA que TSMC fabrica para Nvidia. Si los hiperescaladores (Google, Microsoft, AWS) no pueden alquilar legalmente cómputo de IA a entidades chinas, su apetito por la adquisición de GPUs podría enfriarse. La dirección de la empresa proyectó en octubre una demanda sostenida y fuerte para 7/5/3 nm y una rápida adopción de 2 nm. El desplome del viernes señala que el mercado duda de la durabilidad de los ciclos actuales de inversión en capital (Capex).
Pánico en el mercado: ni los fuertes resultados de Nvidia pudieron detener la hemorragia Fue una semana catastrófica para los semiconductores. MediaTek cayó un 10%, UMC un 9% y ASML terminó en rojo profundo. El SOX registró su peor semana desde marzo de 2020. La paradoja: Nvidia reportó un trimestre con resultados superiores a las expectativas y alzas en sus proyecciones, pero sus acciones se vendieron. Los inversores están rotando fuera de los valores de IA debido a: 1) valoraciones extremas (PER, PSR); 2) el aumento de la deuda para la construcción de centros de datos; y 3) el escepticismo sobre el retorno de la inversión (ROI) en el gasto masivo en infraestructura. El shock regulatorio de la BIS legitimó estos temores: las reglas del juego están cambiando más rápido de lo que se pueden construir los centros de datos.
Implicaciones para los inversores en la región (CEI, Uzbekistán) Las carteras que mantienen fondos de mercados desarrollados (S&P 500, Nasdaq 100, ETFs de semiconductores) enfrentan una mayor volatilidad y caídas. Los brokers y bancos locales en Uzbekistán/Kazajistán que ofrecen acceso a TSMC/Nvidia a través de vehículos de propósito especial (SPV) o recibos de depósito (DR) ven un drenaje de liquidez. Estratégicamente, EE. UU. está consolidando su soberanía tecnológica: el acceso a nodos de ≤16 nm para entidades chinas (incluso a través de terceros países) ahora está estrictamente licenciado. Esto crea un nicho para los nodos "legados" (28/40 nm) y los servicios OSAT en jurisdicciones amigas, pero eleva la barrera de entrada para los chips de IA de vanguardia. Los inversores deben reevaluar sus horizontes de inversión y diversificar a lo largo de la cadena de suministro (equipos, materiales, EDA, OSAT) en lugar de concentrarse únicamente en el líder de la fabricación por contrato.
Fuente: 3DNews: